
Гроші в дорозі: як улаштовані виплата і повернення онлайн кредиту — розбирає Банкрейт
Публікація 11 Жовтня 02:39
РЕКЛАМА
Гроші в дорозі: як улаштовані виплата і повернення онлайн кредиту — розбирає Банкрейт
У кожної позики є два моменти, коли гроші перебувають у дорозі — і обидва породжують найнервовіші питання кредитної практики. Момент перший: кабінет пише «кошти видано», а на картці порожньо. Момент другий, дзеркальний: ви заплатили, чек у руках, а кредитор через день повідомляє про прострочення, бо «оплату не отримано». Між «відправлено» і «отримано» лежить інфраструктура, про яку позичальник зазвичай не думає взагалі — доти, доки вона не спіткнеться.
Розберемо дорогу грошей в обидва боки: як насправді приходить позика і чому тільки на іменну картку, якими каналами борг повертається і де у цих каналах ховаються комісії та затримки, чим дата платежу відрізняється від дати зарахування — і що робити, якщо гроші «загубилися» посередині.
Дорога туди: як приходить позика
З виплатою все влаштовано простіше, ніж здається: стандартний канал видачі онлайн позики в Україні — банківська картка позичальника. Не абстрактний «рахунок», не готівка у відділенні — саме платіжна картка, реквізити якої ви вказуєте у заявці. Після схвалення кредитор ініціює переказ, і у більшості випадків гроші приходять за хвилини.
Але не завжди. Між кредитором і вашою карткою стоять процесинг і банк, у кожного — свої вікна обробки і ліміти. Тому «видано» у кабінеті і «зараховано» на картці можуть розійтися на години, у неприємних випадках — на добу; вночі та у свята вікна обробки довші, і це нормальна поведінка системи, а не тривожний сигнал. Якщо гроші не прийшли одразу, порядок дій такий: перевірити ліміти власної картки на вхідні перекази, звірити, чи не помилилися ви цифрою у реквізитах, і лише потім писати у підтримку кредитора з номером договору. Панікувати зарано: гроші, що вийшли від кредитора, або дійдуть, або повернуться до нього — «випаруватися» у процесингу вони не можуть.
Чому картка мусить бути вашою
Іменність картки — не бюрократична примха, а головний антишахрайський запобіжник ринку. Легальний кредитор переказує гроші тільки на картку, оформлену на імʼя заявника. Причина — типові схеми обману: шахраї оформлюють позики на чужі паспортні дані з виплатою на свою картку, або «допомагають з оформленням» довірливим людям, спрямовуючи гроші собі. Збіг імені позичальника та власника картки відрізає обидві схеми одним рухом.
З цього правила випливає корисний фільтр і для вас: сервіс, готовий видати позику «на картку друга» або «на будь-який гаманець», — не гнучкий, а нелегальний, з усіма наслідками для обох сторін. І навпаки: прохання сфотографувати картку чи підтвердити її мікропереказом — ознака нормальної процедури верифікації, а не зайва морока. Єдине правило безпеки на цьому етапі: фотографуючи картку для верифікації, закривайте тризначний код з тильного боку — легальному кредитору він не потрібен ніколи, і його запит — то вже не верифікація, а виманювання.
До речі, сама дорога грошей — від хвилин очікування виплати до поведінки каналів погашення — це та частина кредитного сервісу, яку неможливо оцінити з реклами: її видно лише зсередини. Тому корисно звірятися з Банкрейт — це маркетплейс фінансових продуктів України. Банкрейт проходить шлях тестових позик власноруч, тож дорогу грошей в обидва боки тут знають з практики. Перш ніж оформити онлайн кредит, варто подивитися не лише на ставку, а й на те, як компанія поводиться у цих «дорожніх» дрібницях — саме вони визначають, скільки нервів коштуватиме позика.
Дорога назад: як повертається борг
А ось повернення влаштоване несиметрично, і це головний сюрприз для новачка: погасити позику «карткою назад» тим же маршрутом не можна. Канал повернення інший. Фундаментальний і універсальний спосіб — переказ за банківськими реквізитами кредитора: рахунок IBAN, який зобовʼязана мати і приймати будь-яка легальна компанія. Платіж за реквізитами робиться з банківського застосунку за пару хвилин — важливо лише правильно заповнити призначення платежу: номер договору, прізвище, «погашення позики». Призначення — не формальність: саме за ним система кредитора розпізнає, чий це борг, і платіж без номера договору ризикує лягти «нерозпізнаним».
Поверх цього фундаменту кредитори надбудовують зручніші канали: кнопка оплати в особистому кабінеті чи застосунку, онлайн-сервіси платежів, платіжні термінали, каса банку чи пошти. Ними користуватися можна і зручно — з одним застереженням, про яке наступні два розділи: у кожного посередника своя комісія і своя швидкість доставлення грошей.
Окремий сюжет — дострокове і часткове погашення. Право повернути борг раніше строку закріплене законом, і штрафувати за це заборонено: відсотки нараховуються лише за фактичні дні користування. Але механіка вимагає акуратності: перед достроковим погашенням запросіть у кредитора точну суму до закриття саме на день платежу — вона менша за суму «за графіком», і платити «приблизно» тут шкідливо в обидва боки. Недоплата у кілька гривень залишає борг живим, переплата — зависає на рахунку кредитора, і повертати її доведеться заявою.
Комісії по дорозі
Правило, яке заощаджує гроші і суперечки: кредитор має отримати суму боргу повністю, а комісія посередника — ваша окрема витрата поверх. Якщо до сплати три тисячі, а термінал бере пʼятдесят гривень комісії, вкинути треба три тисячі пʼятдесят — інакше до кредитора дійде неповна сума, і залишок боргу продовжить нараховувати відсотки. Класична пастка виглядає саме так: людина «закрила позику» терміналом, а за місяць дізнається про хвіст у пʼятдесят гривень, який устиг обрости санкціями.
Тому перед оплатою через будь-якого посередника варто зробити дві речі: дізнатися комісію і додати її поверх суми боргу, а після оплати — перевірити у кабінеті кредитора, що борг закрито повністю, до нуля. Нуль на екрані кабінету — єдиний надійний фінал; квитанція посередника фіксує лише те, що гроші вирушили в дорогу.
Дата платежу проти дати зарахування
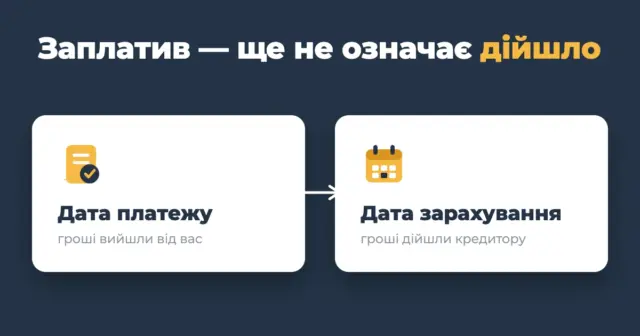
Найбільше спорів народжує різниця двох дат. Дата платежу — коли гроші вийшли від вас: ви натиснули кнопку, вкинули готівку, отримали чек. Дата зарахування — коли гроші дійшли на рахунок кредитора і його система їх розпізнала. Прямий переказ за реквізитами у робочий день зазвичай долає цю відстань швидко, а от платежі через посередників — термінали, каси, деякі сервіси — можуть їхати добу і довше, особливо у вихідні і свята.
Проблема в тому, що строк за договором вимірюється датою зарахування: якщо платіж «їхав» три дні і приїхав після дедлайну — формально це прострочення з нарахуваннями, і сперечатися з цим складно. Звідси головне дорожнє правило погашення: платити не в останній день, а з запасом у два-три робочі дні, а в останній день — лише прямим переказом або через кабінет, де зарахування найшвидше. Погашення в останню годину через термінал у неділю — це не оплата, а лотерея.
Якщо гроші загубилися: алгоритм
Гроші «зникли» — заплатили, а борг висить. Без паніки: у безготівкового платежу завжди є слід. Крок перший — квитанція або чек: номер операції, дата, сума, отримувач. Це ваш головний документ, і саме тому чеки зберігаються до підтвердженого закриття боргу, а не до виходу з термінала. Крок другий — звернення до кредитора: письмово, з копією квитанції і проханням розшукати платіж за реквізитами операції. Значна частина «зникнень» — це платіж, що прийшов з нечитним призначенням і ліг нерозпізнаним; за номером операції його знаходять і зараховують заднім числом — з датою фактичного надходження, що знімає і питання санкцій.
Крок третій, якщо кредитор грошей не бачить, — претензія посереднику: сервісу чи власнику термінала, через який ішов платіж. У них теж є журнали операцій, і «застряглий» платіж або проштовхують, або повертають. І крок четвертий — якщо через «загублений» платіж вам устигли нарахувати санкції, а провина не ваша: письмова вимога скасувати нарахування з доказами дати платежу. Задокументована добросовісність тут працює: ви платили вчасно і можете це довести — а технічні пригоди каналу не ваша зона відповідальності, якщо ви обрали канал, зазначений кредитором.
«Половина конфліктів між позичальником і кредитором — це не про гроші, а про дорогу грошей: людина впевнена, що заплатила, компанія впевнена, що ні, і обидві мають рацію. Рецепт нудний, як усе, що працює: платити з запасом днів, додавати комісію поверх, зберігати чек і дивитися на нуль у кабінеті, а не на квитанцію в руці», — каже Нодар Гіоргадзе, експерт з фінансових продуктів Банкрейт.
Три звички, які знімають більшість проблем
Уся дорожня наука стискається у три звички. Звичка перша: один основний канал оплати. Людина, яка платить щоразу по-різному — то терміналом, то касою, то з чужого застосунку, — множить точки відмови і губиться у чеках; постійний маршрут напрацьовує передбачуваність. Звичка друга: платіж плюс перевірка як одна дія. Заплатили — зайшли у кабінет — побачили зменшення боргу; поки нуль або нова цифра не зʼявилися на екрані, операція не завершена. Звичка третя: папка для чеків, паперова чи у телефоні. Створюється за хвилину, живе роками і виграє суперечки, які без неї програються за замовчуванням.
Коротка памʼятка у дорогу
Виплата приходить на вашу іменну картку — і тільки на неї; затримка у години ще не аварія. Повернення їде іншим маршрутом: фундамент — переказ за реквізитами, зручності — кабінет, сервіси і термінали, кожен зі своєю комісією і швидкістю. Комісія додається поверх боргу, платіж робиться з запасом у пару робочих днів, чек живе до нуля в кабінеті. Дорога грошей — це інфраструктура, а не магія: вона майже завжди працює, зрідка спотикається і ніколи не прощає звички робити все в останню хвилину. Позичальник, який знає цю дорогу, відрізняється від того, хто не знає, однією деталлю: у першого пригоди трапляються з платежами, у другого — з грошима. Перше лікується листом у підтримку, друге коштує санкцій, нервів і зіпсованої історії. Тож нехай ця памʼятка буде вашою мапою — і нехай вона вам жодного разу не знадобиться.
Читайте також
 Вогнем було охоплено понад 8 гектарів: за вчора на Вінниччині сталось 20 пожеж в екосистемах11.10.2026
 На Вінниччині у ставку потонув 41-річний чоловік11.10.2026
 На Вінниччині за менш ніж за два тижні вибухотехніки 10 разів виїжджали на обстеження уламків БпЛА10.10.2026
 На Вінниччині розслідують факт забруднення земель біологічними відходами10.10.2026
 На Вінниччині у вересні підтвердили 19 випадків сказу у тварин10.10.2026
 У Вінницькій громаді встановили 10 нових LED-світильників і проклали понад 300 метрів ліній освітлення09.10.2026
Дякуємо!
Тепер редактори знають.